安藤証券 コラム
2027年1月スタート!「こどもNISA」で考える、子どもの将来の資産づくり
2027年1月から、新たに「こどもNISA」がスタートします。これまで18歳以上が対象だったNISAのつみたて投資枠が、0歳から17歳までの子どもにも開放されることになりました。
2024年に新NISAが始まり、老後資金や将来の生活資金づくりのために投資を始めた人も多いと思います。今回のこどもNISAは、そうした資産形成の考え方を子どもや孫の世代にも広げる制度です。
教育費の準備はもちろん、子どもが成人した後の生活資金や、将来の資産形成の第一歩としても活用が期待されています。では、具体的にどのような制度なのでしょうか。
押さえておきたい3つのポイント
① 0歳から17歳まで利用できる
子ども本人の名義でNISA口座を開設し、非課税で投資信託を積み立てることができます。親や祖父母が資金を援助し、子どもの将来に備えることも可能です。
② 年間60万円、最大600万円まで非課税で投資できる
年間の投資上限額は60万円、非課税で保有できる限度額は600万円です。通常、投資で得た利益には約20%の税金がかかりますが、こどもNISAではその利益が非課税になります。
③ 12歳以降は一定の条件で引き出せる
原則として18歳までは資産を払い出せませんが、12歳以降は子ども本人の教育費や生活費などに使う場合、本人の同意を得るなど一定の条件のもとで引き出すことができます。また、18歳になると成人向けのNISA制度に自動的に移行します。
何が変わったのか
今回の大きな変更は、NISAの利用対象が成人だけでなく、未成年者にも広がったことです。
これまでも「ジュニアNISA」という未成年者向けの制度がありましたが、2023年末で新規口座の開設が終了しました。今回のこどもNISAは、その後継ともいえる制度ですが、使い勝手が改善されています。
主な違いは次のとおりです。
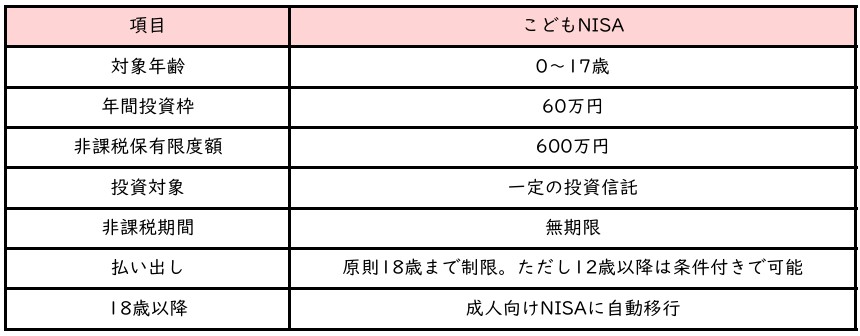
特に注目したいのは、非課税期間が無期限になったことです。ジュニアNISAでは非課税期間が5年間でしたが、今回は長期保有を前提に運用できます。
また、18歳になると成人向けNISAのつみたて投資枠に自動的に移行するため、子どもが成人した後も継続して資産形成に取り組めます。
なお、こどもNISAで利用できるのは、つみたて投資枠だけです。成人向けNISAのように個別株を自由に購入できる成長投資枠はありません。
どのような人たちに有効なのか
こどもNISAは、子育て世代だけでなく、幅広い世代に活用の可能性があります。
まず、子育て中のビジネスマンや主婦にとっては、教育資金の準備に有効です。大学進学など、将来必要になるまとまった資金を、早い時期から少しずつ積み立てていくことができます。
例えば、毎月3万円を積み立てれば年間36万円です。年間上限の60万円まで利用する必要はなく、家計に無理のない範囲で続けることが大切です。
次に、孫がいる60歳前後のご夫婦にも注目してほしい制度です。自分たちの老後資金とは別に、孫の教育資金や将来のために資産を残したいと考える方も多いでしょう。祖父母から資金を援助して、孫名義の口座で長期運用するという活用方法も考えられます。
ただし、親や祖父母が資金を出す場合には、贈与税の取り扱いや資金の帰属にも注意が必要です。
どういう目的、活用に向くのか
最も代表的なのは、大学進学などの教育資金です。
子どもが生まれた直後から積み立てを始めれば、大学進学までに約18年間の運用期間を確保できます。長い時間を味方につけることで、毎月の積立額を抑えながら将来の資金づくりを目指せます。
また、教育資金だけでなく、成人後の自立資金としても活用できます。大学卒業後の就職、結婚、住宅取得など、人生の節目で必要になる資金を準備することも考えられます。
さらに、子どもに投資やお金について学んでもらう機会にもなります。親子で投資信託の値動きや経済ニュースを確認することで、金融リテラシーを身につけるきっかけにもなるでしょう。
ただし、投資である以上、元本保証はありません。教育資金のように使う時期が決まっているお金については、預貯金とのバランスを考えることも重要です。
子どもの年齢別に考える特徴と注意点
こどもNISAは、子どもの年齢によって活用方法が変わってきます。
- 0歳から8歳・9歳頃まで
この年代の最大の強みは、運用期間を長く確保できることです。
例えば、0歳から毎月3万円を積み立てると、18年間で元本は648万円になります。ただし、こどもNISAの非課税保有限度額は600万円ですので、実際には上限に達する前に積立額を調整する必要があります。
この時期は、大学進学など将来の大きな支出を見据え、長期・積立・分散投資を基本に考えるとよいでしょう。
一方、原則として18歳までは払い出しが制限されます。急な教育費や生活費が必要になっても自由に引き出せないため、別途、預貯金などで備えておくことが大切です。
- 9歳・10歳以上
この年代では、大学進学までの期間が徐々に短くなります。子供NISAでは、12歳以降は子ども本人の教育費や生活費に使う場合、本人の同意など一定の条件を満たせば払い出しが可能になります。
中学校、高校、大学と進学するにつれて、塾や受験、入学金、授業料などの支出も増えてきますので、必要な時期を考えながら、運用資産の一部を現金化することも検討できます。
また、子ども自身がお金の価値や投資の仕組みを理解し始める年代でもあります。親子で運用状況を確認し、なぜ積み立てるのか、なぜ価格が上下するのかを話し合うことも有意義です。
ただし、9歳から11歳頃までは原則として払い出しが制限されます。また、12歳以降も自由に使えるわけではなく、子どものための教育費や生活費などに用途が限定され、本人の同意も必要です。
こどもNISAのメリット・注意点
最後に、制度を利用する際に知っておきたいメリットとデメリットを3つずつ整理します。
【メリット】
① 運用益が非課税になる
通常約20%かかる運用益への税金がかからず、長期運用の効果を生かしやすくなります。
② 長期投資ができる
0歳から始めれば、成人するまで長い運用期間を確保でき、複利効果も期待できます。
③ 親子で金融教育ができる
投資を通じて、経済やお金の仕組みを親子で学ぶ機会になります。
【注意点】
① 元本割れの可能性がある
投資信託の価格は変動するため、必要な時期に資産が減っている可能性があります。
② 原則18歳まで自由に引き出せない
12歳以降も用途などに制限があり、急な出費には対応しにくい制度です。
③ 投資商品に制限がある
投資できる商品は、NISAのつみたて投資枠で購入できる投資信託に限られ、株式等の投資はできません。
こどもNISAは、子どもの将来のために、時間をかけて資産を育てていく制度です。すでに自分自身のNISAを利用している人にとっては、家族全体の資産形成を考える新たな機会にもなるでしょう。
大切なのは、非課税枠を使い切ることではありません。教育費や老後資金など、家族それぞれの目的に合わせて、無理のない金額で長く続けることです。
子どもや孫の未来に向けて、今からできる資産づくりの一つとして、こどもNISAを検討してみてはいかがでしょうか。

